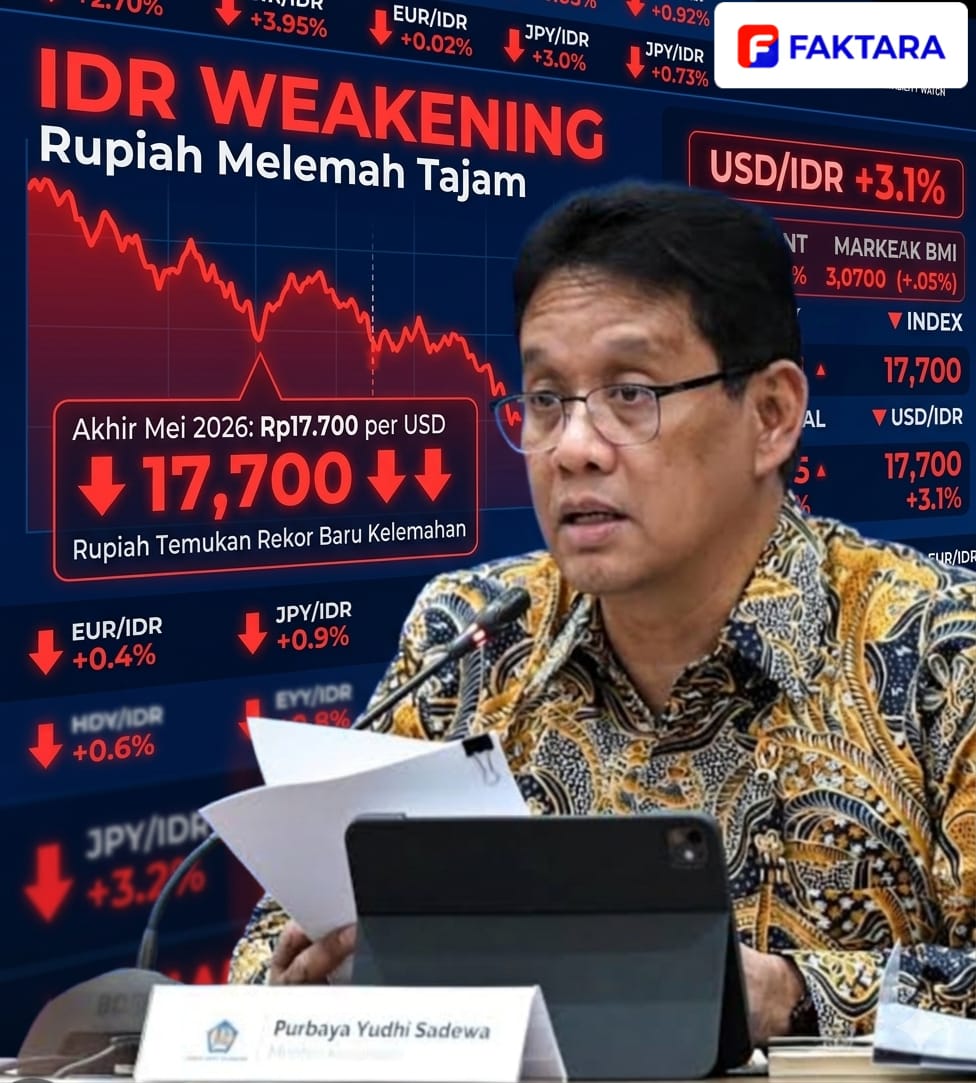
Faktara.my.id | Jakarta – Nilai tukar rupiah terhadap dolar Amerika Serikat (AS) terus menunjukkan tren pelemahan yang signifikan hingga menembus level Rp17.700 per dolar AS pada akhir Mei 2026. Data pasar menunjukkan rupiah sempat menyentuh level terendahnya sepanjang sejarah di kisaran Rp17.829 per dolar AS, menandai penurunan mingguan kedelapan secara berturut-turut.
Situasi ini memicu perhatian serius dari pelaku pasar, pelaku industri, hingga pengambil kebijakan fiskal dan moneter di tanah air.
Berikut adalah laporan mendalam mengenai faktor penyebab, dampak nyata di lapangan, serta langkah penyelamatan yang sedang ditempuh pemerintah.
1. Tiga Faktor Utama Pemicu Pelemahan
Pelemahan rupiah saat ini tidak berdiri sendiri, melainkan hasil kombinasi dari tekanan eksternal global dan lonjakan permintaan dolar di dalam negeri.
Tingginya Suku Bunga AS & Risiko Inflasi: Data ekonomi dari Amerika Serikat menunjukkan angka inflasi dan penjualan ritel yang tetap kuat. Akibatnya, Bank Sentral AS (The Fed) diprediksi akan mempertahankan suku bunga tinggi dalam jangka waktu yang lebih lama (higher for longer). Hal ini memicu aliran modal keluar (capital outflow) dari negara berkembang kembali ke AS.
Faktor Musiman Domestik: Terjadi lonjakan permintaan valuta asing (valas) yang sangat tinggi di dalam negeri. Hal ini didorong oleh musim pembayaran utang luar negeri yang jatuh tempo, periode repatriasi (pemulangan) dividen oleh perusahaan asing, serta kebutuhan dana untuk musim haji.
Geopolitik & Harga Energi: Ketegangan geopolitik di Timur Tengah yang belum sepenuhnya mereda turut mengerek harga minyak dunia. Sebagai negara net-importir minyak, kenaikan harga energi global ini memperlebar defisit transaksi berjalan Indonesia dan menekan stabilitas rupiah
2. Dampak Langsung ke Sektor Industri dan Masyarakat
Pelemahan nilai tukar yang cukup dalam ini mulai memberikan efek domino ke berbagai sektor riil di Indonesia
Biaya Produksi Manufaktur Membengkak: Industri yang sangat bergantung pada bahan baku impor, seperti sektor manufaktur, farmasi, dan elektronik, mulai mengeluhkan lonjakan biaya produksi (cost-push inflation). Karena harga beli komponen dalam dolar menjadi jauh lebih mahal saat dikonversi ke rupiah.
Tekanan pada Industri Otomotif: Sektor otomotif nasional ikut merasakan imbasnya akibat ketergantungan pada komponen impor. Beberapa produsen besar, seperti Honda (PT Honda Prospect Motor), menyatakan bahwa situasi ini memberikan tekanan besar pada aktivitas impor mereka. Meski demikian, demi menjaga daya beli konsumen, beberapa pabrikan masih memilih strategi wait and see dan menahan harga suku cadang agar tidak langsung naik.
Ancaman Penurunan Daya Beli: Jika pelemahan ini berlangsung lama, kenaikan biaya produksi cepat atau lambat akan dibebankan kepada konsumen dalam bentuk kenaikan harga barang jadi di pasar. Hal ini berpotensi memicu inflasi dan menekan daya beli masyarakat, khususnya kelas menengah.
3. Respons Agresif Bank Indonesia dan Pemerintah
Menanggapi situasi darurat ini, Bank Indonesia (BI) dan pemerintah tidak tinggal diam. Sejumlah “jurus” moneter dan fiskal dikerahkan secara agresif untuk menahan kejatuhan rupiah lebih lanjut:
Intervensi Pasar dan Kenaikan Suku Bunga
Bank Indonesia mengambil langkah berani dengan menaikkan suku bunga acuan secara lebih tinggi dari perkiraan pasar untuk memperkuat pertahanan rupiah. Selain itu, BI terus melakukan intervensi secara masif di pasar spot maupun pasar Domestic Non-Deliverable Forward (DNDF). Langkah intervensi ini menyebabkan cadangan devisa Indonesia terkuras sekitar 10 miliar dolar AS sejak awal tahun hingga April.
Strategi Diversifikasi Mata Uang
Untuk mengurangi ketergantungan yang terlalu tinggi terhadap dolar AS, pemerintah dan BI mengoptimalkan beberapa strategi jangka menengah:
Skema Swap Mata Uang: Memperkuat kerja sama keuangan bilateral melalui skema swap mata uang lokal (Local Currency Settlement) dengan negara mitra utama seperti China, Jepang, dan Korea Selatan.
Penerbitan Surat Berharga Alternatif: Mengkaji opsi penerbitan surat berharga negara dalam denominasi non-dolar, seperti Yen (Samurai Bond) atau Yuan (Panda Bond).
Prospek ke Depan: Gubernur Bank Indonesia, Perry Warjiyo, menyatakan bahwa stabilitas nilai tukar tetap menjadi prioritas utama bank sentral saat ini. BI memproyeksikan bahwa tekanan terhadap rupiah akan mulai mereda dan bergerak menuju stabilisasi pada pertengahan tahun, seiring dengan selesainya siklus musiman repatriasi dividen dan kebutuhan dana haji.
(Rls/M Lukman)
About the Author